

公屋申报入息|出花红随时超额被收楼?拆解网友2大盲点 附房署真实计法
【公屋申报入息 / 见主任 / 富户政策 / 花红计法 / 房屋署】随着快步入公屋入息申报季节,不少住户准备见主任审查资产。面对富户政策,如果过去6个月基本薪金无超额,但期间曾收取花红、双粮或佣金等非固定收入,到底应如何计算?网上对花红计法众说纷纭,有人指“只计半年”,亦有人称“一律除以12个月”。本文为你拆解房屋署官方的真实计法,避免填错申报表而面临终止租约的收楼危机。
公屋入息申报2026收入/花红点计?
下星期要见主任申报入息,过去6个月工资未有超额,但一年内曾经出花红,究竟应该怎样计?一名公屋住户在Facebook群组发帖提问,道出不少住户申报前最怕计错的盲点。帖文一出,两名网友即时给出看似矛盾的答案:一人称“6个月就计6个月,毋须自找麻烦”;另一人则指“花红会除返12个月去计”。究竟哪个说法较接近房屋署实际计法?
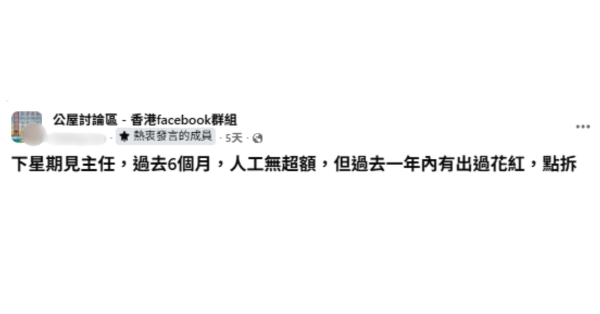
网友担心公屋资产申报 因花红超出入息限额
帖主表示,自己过去6个月工资没有超额,但一年内曾收取花红,担心申报时会否因此超出入息限额。一名网友留言称“你话6个月就计6个月,毋须自找麻烦”;另一名网友则表示“花红,他们会除返12个月去计”。

两种说法均不宜被视为可套用于所有人、所有收入的公式。翻查房屋委员会及房屋署最新官方网页,富户政策要求纳入申报周期的住户,如实填报指定项目和实际收入资料,但官方页面并没有订明“所有花红、双粮或第13个月粮均一律除以12个月计算”。
房委会官网列明:受雇收入属须填报项目
根据房委会“入息及资产申报”官方网页,须填报的入息项目包括:

受雇收入(税前),包括在海外工作的家庭成员收入
雇主提供的津贴,包括教育津贴及房屋津贴等
自雇收入及经营业务收入
定期存款、保险及各项投资的每月平均利息、红利及股息等收入
土地、物业、商用车辆收入
按月收取的退休金及其他收入
因此,住户如曾收取与受雇工作有关的款项,应按当时申报表、雇佣合约、粮单及实际收入记录如实申报。至于花红应否计入、采用哪段期间或如何平均计算,会视乎款项性质、发放安排及当时申报表的要求,不能单凭“近6个月工资未超额”或“花红必定除12”自行判断。
6个月工资未超额 花红仍应主动问清楚
换言之,若住户过去6个月基本薪金未超出相关水平,但曾收取花红、佣金、双粮或其他非固定工作收入,最稳妥做法是保留相关证明文件,例如粮单、雇主发出的花红通知、雇佣合约或银行入账记录,向所属屋邨办事处确认填报及计算方法。

房委会官方网页主要列出须申报的收入种类及申报安排,没有为所有不同形式的花红公布单一固定公式。因此,“只计6个月”和“花红必定除12”都不应被理解为官方一刀切答案。
公屋富户政策:哪些住户要申报?
根据现行富户政策:

一般公屋住户在公屋居住满10年后,须每两年申报家庭入息及资产。
透过“批出新租约政策”获批新租约,或透过“公屋租约事务管理政策”获批相关申请的住户,不论居住年期,也须每两年按富户政策申报。
所有公屋租户从入伙开始,每两年均须申报是否拥有香港住宅物业、是否经常持续居住于单位,以及是否遵守与居住情况相关的租约条款。
房屋署会在每年4月及10月分批发出申报表。
填写申报表虚报或漏报可被检控
住户不应该因为怕麻烦而漏报或自行猜测收入计法。房委会列明,住户填写申报表时必须如实申报所有资料;如有虚报或漏报,房委会可根据《房屋条例》提出检控。一经定罪,最高可罚50,000元及监禁6个月。

此外,住户也可能须按正确资料补交过往少付的租金、暂准证费及差饷,并可被终止租约;作出虚假申报的家庭成员,会受到5年不得申请公屋及不获配较佳公屋单位的限制。
资料及图片来源:FB@公屋讨论区 - 香港facebook群组、房屋署、HKET图片库
港生活人气本地热话
↓【请您叹奢华海景下午茶!✨】↓
> 登记免费双人High Tea <
【即抢门票✨】香港秋季旅游博览会2026
一站式掌握最新机票与酒店优惠!
 U GO 本週好去處