

强积金整合懒人包:如何合并强积金户口?教2招查清名下账户+用“积金易”5步一站式管理退休金
免费整合强积金:强积金整合收费:强积金MPF个人账户有太多,想强积金整合不知如何做?其实整合强积金账户并不复杂,集中管理不仅能节省行政时间,更有助于长远规划退休储备。以下就为大家整理强积金整合懒人包,一文看清查询强积金账户数量的方法、通过eMPF平台或纸本表格申请的具体步骤,以及转移时必须留意的5大注意事项!
强积金整合懒人包
强积金整合懒人包:为什么要整合强积金?
不少人在求学时期做兼职,甚至在踏入社会工作、频繁换工作后,发现自己不知不觉间积累了多个强积金(MPF)个人账户。
但账户过于分散,不仅管理不便,更难以制定长远的投资策略,甚至有机会遗忘部分退休储备。以下就教大家整合强积金账户,轻松集中一站式管理个人退休资产。
强积金整合好处:1. 集中管理+清晰掌控投资形势
将所有资产整合至单一户口后,无需再记住多个户口号码及登录密码,方便随时检视总资产及整体回报率。
强积金整合好处:2. 灵活调整投资组合
当户口过于分散时,很难根据市场状况为整体退休资产进行资产重整(Rebalancing),而整合后能更精准地调配股市和债市等基金比例。
强积金整合好处:3. 方便未来退休提款
将来达到退休年龄(65岁)提取强积金时,只需向一个受托人提出申请,无需分开填写多份提取表格,大幅简化手续。
强积金整合好处:4. 减少行政通告和邮件
整合户口后,可减少收取来自不同受托人的大量纸本或电子周年权益报表,管理更简洁。
强积金整合懒人包:怎样知道自己有多少个强积金户口?
但在整合强积金前,大家须了解自己其实究竟有多少个强积金户口!因为根据强积金条例规定,雇主须安排年满18岁至64岁、受雇60日或以上的全职及兼职雇员,在受雇首60日内登记参加强积金计划。
因此不少人在学生时期打零工,便已开立强积金账户;加上日后转职,累计权益若未及时处理,个人账户便会越积越多,直到今天可能早已忘记自己开过多少个强积金户口。
但现时要查清名下的强积金户口数目,过程非常简单方便:
强积金个人账户查询方法:1. 透过“积金易”(eMPF)平台/App查询
随着积金局推行“积金易”电子平台,所有强积金计划及受托人资料已全面数码化,因此大家只要下载“积金易”移动应用程序或登录积金易网上平台,使用“智方便”(iAM Smart)或香港身份证进行电子身份验证并完成注册。
在登录“积金易”后,系统便会即时显示你名下于各个受托人开设的所有强积金户口(包括供款户口及个人户口)及最新结余,一目了然。
强积金个人账户查询方法:2. 亲身/邮寄向积金局查询
如果尚未注册“积金易”平台的计划成员,可透过向“积金易”平台提交指定表格,查询其强积金账户资料。
如有需要,获授权人士也可向“积金易”平台提交查询,而有关表格可于积金易网站下载。
强积金整合懒人包:强积金怎样整合?如何合并强积金户口?如何转移MPF?
而现时整合强积金户口主要有以下方法,只需几步即可完成转移!
强积金整合方法:1. 透过“积金易”(eMPF)App线上平台
以往整合账户需要填写纸本表格并向不同受托人查询,容易因签名不符或资料不全而延误。现时透过“积金易”电子平台,即可快速完成整合!
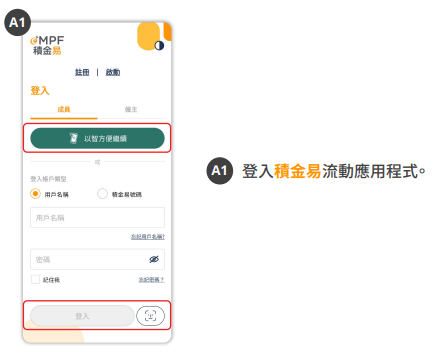
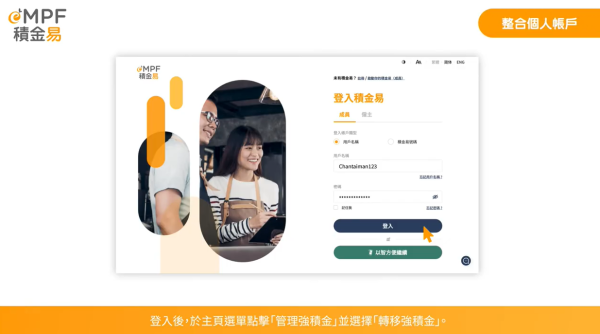
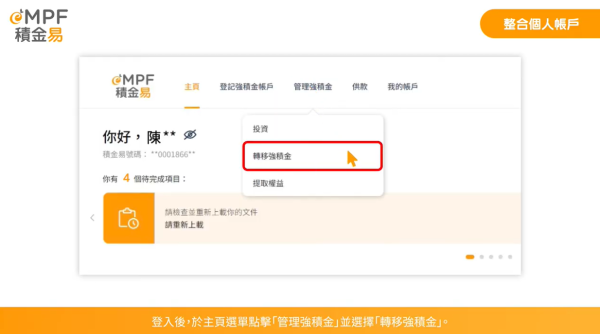
- 开启“积金易”移动应用程序App或网上平台,并登录账户
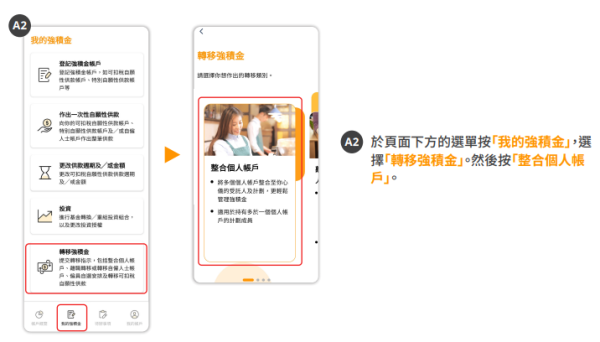
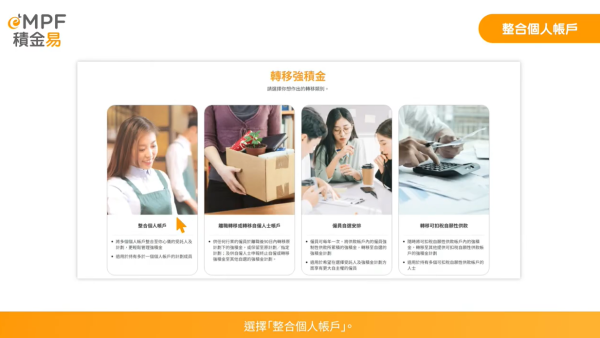
- 在选单点选“我的强积金” > “转移强积金” > “合并个人账户/整合个人账户”
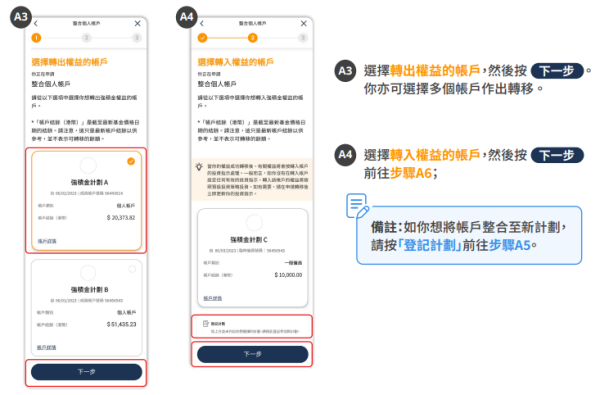
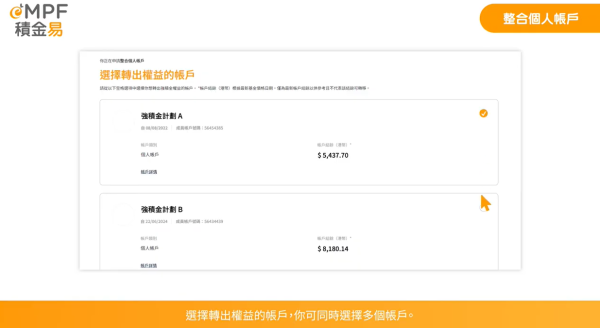
- 勾选所有需要转出权益的旧强积金个人户口(可同时选择多个)
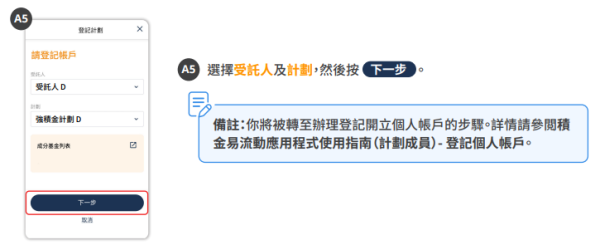
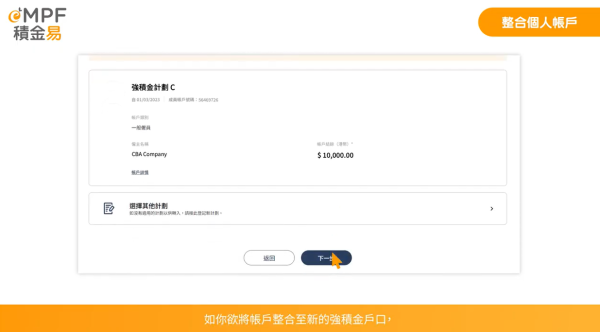
- 选择指定接收累计权益的“转入户口”(可选择现有的个人户口,或按指示开立新的个人户口)
- 仔细核对所有个人资料、转移详情及细阅相关条款及细则后,按下“确认提交”
- 成功提交后,平台将透过电邮或短信发送确认通知
此外,如果大家计划透过“积金易”,来处理其他转移申请,方法如下:
| 转移申请方法 | ||
| 雇员自选安排(ECA/强积金自由行) | 在于“我的强积金” > “转移强积金”中点选“雇员自选安排”,选择转出的一般/临时雇员账户,再选择转入的目标账户 | |
| 可扣税自愿性供款(TVC)账户转移 | 【App操作】点选“我的强积金” > “转移强积金” > “转移可扣税自愿性供款” 【网上平台操作】点选“管理强积金” > “转移可扣税自愿性供款” | |
| 中介人协助 | 强积金中介人可透过“积金易助理界面”协助填写网上表格,计划成员核实资料后,再于平台上提交即可 | |
| 职业退休计划(ORSO)转移 | 成员向相关ORSO计划受托人提交申请,受托人会转交“积金易”平台处理,提交前须确保已在目标强积金计划开立账户 | |
强积金整合方法:2. 填写纸本“计划成员转移申请表”
如果计划成员想整合其个人账户(即将多个个人账户整合至一个账户),应填写“计划成员整合个人账户申请表”(MPF(S) – P(C))。
如果计划成员选择不经线上系统或尚未注册电子平台,可在积金易网站下载《计划成员整合个人账户申请表》(表格 MPF(S)-P(M))进行整合,以及填妥表格后,递交至积金易服务中心。
* 挑选时应考虑受托人及服务提供者的服务水平及范畴、基金表现及收费水平,以及是否提供符合个人投资需求及足够的基金选择。
强积金整合懒人包:强积金整合要多久?
随着强积金计划全面纳入“积金易”平台进行数码化行政处理,整个流程大幅缩短,提交整合申请后,系统会自动对接进行资产转换,处理速度比传统纸本申请大幅提升。
而如果是以传统纸本表格申请转移,因需经原受托人及新受托人核对资料、卖出基金及买入基金,因此整个过程一般需要约2至3个星期(约10至15个工作天)。
强积金整合账户5大注意事项
强积金整合账户时亦要注意以下5大注意事项,以避开投资风险!当然如果大家有任何整合账户的一般查询,也可直接联系相关受托人或积金局(电邮 mpfa@mpfa.org.hk/查询热线 2918 0102)。
- 注意投资空窗期:整合账户涉及买卖基金及转移累计权益,过程中一般会出现约1至2个星期的投资空窗期。期间强积金未投资于任何基金,如市场出现波动,有机会面对“低卖高买”的风险
- 预先开立目标账户:递交申请前,必须确保已于选择的计划中开立个人账户或供款账户,否则须先向受托人提交成员参加计划表格
- 保障基金的保障条件:若现时投资于强积金保障基金,将权益转出可能导致不符合部分或全部保障条件,影响享有保障的资格,因此转移前应先查阅约定文件
- 了解转入账户的投资指示及预设投资策略(DIS):转入新账户的权益,将按照成员于该账户已给予的投资指示或预设投资策略(DIS)进行投资;年满或快将年满50岁的成员需注意,DIS的“降低投资风险机制”会在50岁起按年运作。若降险时间与转移申请时间相当接近,受托人将按法规和程序订定处理次序
- 慎防资料填写错误:为免被第三方填上不正确资料,切勿在空白表格上签署。递交表格后,相关行政步骤未必能撤销
注:以上资料仅供参考,一切以官方公布资料为准。
资料参考来源:强制性公积金计划管理局、投委会、积金易、汇丰、富达
港生活社会话题
↓【请您玩】北角汇“美食拼豆乐工作坊”!加送商场购物礼券!↓
边食、边玩、边打卡~~
↓【限时抢⚡】暖心芝作HK$20现金券↓
↓品尝黑芝麻香醇浓郁滋味、多款产品任你拣↓
 U GO 本週好去處