

老人医疗保险推荐:70岁/80岁可以买医保吗?5大自愿医保标准计划比较,扣税高达$8,000/住院免找数
长者保险比较:70岁医疗保险:80岁老人保险:随着年龄增长,不论是刚步入退休生活的60岁打工人,抑或是70、80岁的长者,规划一份稳健的医疗保障皆是安心无忧度过退休生活的关键。虽然传统医疗保险的投保年龄上限多设于65至70岁,但政府认可的自愿医保(VHIS)首次投保年龄一般可高达80岁,且成功投保后大多保证续保至100岁。以下为大家盘点60岁至80岁投保长者医保的注意事项和核保重点,并精选5大自愿医保计划进行深度比较,助大家轻松挑选最合适的健康防护网。
老人医疗保险推荐
长者医疗保险:60岁/65岁/70岁/80岁可以买医疗保险吗?
随着年龄增长,医疗保障的选择和核保条件亦会随之改变。以下就整理了60岁至80岁投保传统医保及自愿医保(VHIS)的资格限制、核保重点和税务优惠比较,供大家参考及了解:
| 投保年龄 | 传统医疗保险 | 自愿医保(VHIS) | 核保/健康申报重点 | 其他保障及税务优惠 | ||
| 60岁 | 可投保但上限多为65岁至70岁 | 可投保(上限至80岁) | 身体状况良好时愈早投保,愈有机会获得较全面的保障 | 退休后失去雇主团体医保,属规划医疗保障的关键年龄 | ||
| 65岁 | 部分可投保 | 可投保(首次投保年龄为15天至80岁) | 需如实申报健康状况,保险公司会视乎既往病症决定是否承保、加保费或设不保事项 | 符合资格的自愿医保保费可申请扣税(每名受保人每个课税年度上限为HKD$8,000) | ||
| 70岁 | 选择较少 | 可投保(首次投保年龄上限为80岁) | 更重视健康申报,若有高血压、糖尿病、心脏病或中风等病史,易有加保费、不保事项或拒保情况 | 选择相对少于65岁以下人士 | ||
| 80岁 | 极少/难投保 | 可投保(首次投保年龄上限为80岁) | 既往病症被列为不保事项、加保费或拒保的机会相对较高 | 只要于80岁或之前成功投保,一般可保证续保至100岁 | ||
60岁可以买医疗保险吗?
可以,60岁人士仍可购买传统医疗保险及自愿医保。一般传统医疗保险的投保年龄上限多为65至70岁,而自愿医保则可投保至80岁。
60岁是较适合规划医疗保障的年龄,因为退休后未必再有雇主团体医保,而年龄及健康状况亦会影响未来核保结果。如果身体状况良好,愈早投保,通常愈有机会获得较全面保障。
65岁可以买自愿医保吗?
可以,自愿医保(VHIS)认可产品的首次投保年龄一般为出生后15天至80岁,因此65岁人士仍可申请投保。
不过,保险公司仍会按健康申报、既往病症及核保结果决定是否承保、是否加收保费,或是是否附加不保事项。投保人必须如实申报健康状况,否则可能影响日后索偿。
65岁投保自愿医保的其中一个好处,是符合资格的认可产品保费可申请税务扣除;纳税人为自己或合资格亲属投保,每名受保人每个课税年度的最高扣税额为8,000港元。
70岁可以买医疗保险吗?
可以,70岁人士仍可申请自愿医保,因为自愿医保的首次投保年龄上限为80岁;部分传统医疗保险也接受70岁人士投保,但选择会较65岁以下人士少。
而70岁投保时,保险公司通常更重视健康申报。如果已有高血压、糖尿病、心脏病或曾中风等病史,可能出现附加保费、不保事项,甚至未能通过核保。
80岁可以买自愿医保吗?
可以,但80岁是自愿医保首次投保的年龄上限。只要于80岁或之前成功投保,自愿医保一般可保证续保至100岁。
不过,80岁才首次投保,既往病症被列入不保事项、需加收保费或被拒保的机会相对较高,因此如果长者健康状况许可,建议在65至75岁之间尽早安排,而非等到80岁才考虑!
长者医疗保险:长者医疗保险比较
以下为大家推介5个长者医疗保险,保险多以政府自愿医保认可产品为主,较适合65岁或以上长者。提提大家,实际保费、保障额、自付费及核保结果,均须以保险公司最新官方资料及个人健康申报为准。
| Bowtie 自愿医保标准计划 | Sun Life永明港健康医疗保 | AIA 自愿医保标准计划 | AXA安盛守护医疗保障 | 宏利爱守护自愿医保标准计划 | |
| 计划类别 | 标准计划 | 标准计划 (灵活计划最高可达高端半私家房全数赔偿) | 标准计划 | 标准计划 | 标准计划 |
| 投保年龄 | 15天至80岁 | 出生15天至80岁 | 15天至80岁 | 14天至80岁 | 15天至80岁 (以标准计划常规为准) |
| 保障续保 | 保证续保至100岁 | 保证续保至100岁 (高端灵活计划保证终身续保) | 保证续保至100岁 | 保证续保至100岁 | 保证续保至100岁 (以标准计划常规为准) |
| 每年保障限额 | HK$420,000 | HK$420,000(灵活/高端计划由HK$500,000至HK$10,000,000不等) | HK$420,000 | HK$420,000 | HK$420,000 |
| 终身保障限额 | 不设限额 | 不设限额 (高端灵活计划上限 HK$40,000,000) | 不设限额 | 不设限额 | 不设限额 (以标准计划常规为准) |
| 保障地区 | 全球适用 | 全球 (精神科除外;高端灵活计划为亚洲区) | 全球适用 (以标准计划常规为准) | 全球 (精神科除外,精神科仅限本地住院) | 全球适用 (以标准计划常规为准) 税务减免优惠 |
| 每人每年最高HK$8,000扣税额 | 每人每年最高HK$8,000扣税额 | 每人每年最高HK$8,000扣税额 | 每人每年最高HK$8,000扣税额 | 每人每年最高HK$8,000扣税额 | 未知已有疾病保障 |
| 有保障(按条款划分比例,无等候期) | 有保障 | 首3年等候期内部分保障,第4年起100%保障 | 有保障 | (无等候期,按年度递增赔偿比率) 有保障 (以标准计划常规为准) | 保费折扣及奖励 ・无索偿半年赚8%奖赏 |
| ・BowtieGo 无限次低至半价门诊 | ・连续7年维持保单保障自动升级 提供无索偿折扣优惠 (适用于部分指定灵活计划) | ・连续3年无索偿享高达15%保费折扣 ・加入「AIA Vitality」首年即享9折,累计积分获享更多折扣 | 价格平易近人,提供多元缴费模式 (月缴/半年缴/年缴) | ・连续至少2年无索偿享最高16%健康折扣 ・加入ManulifeMOVE步数达标享最高10%折扣 | 医疗支援及增值服务 ・出院免找数(全港私家医院) |
| ・1对1专人服务(至凌晨3时) | ・24小时全球紧急支援 ・住院免找数安排 ・专属门诊转介及预先估算 | ・24小时国际紧急支援 ・出院免找数服务 ・费用预先批准 | ・专科医疗网络 ・遥距视像医疗诊症 ・涵盖住院/日间手术前后门诊 ・涵盖本地住院精神科治疗 | ・支援保单拥有权转移 ・定明非手术癌症治疗每年最高HK$800,000 ・病房及膳食每日HK$750 | ・杂项开支每年最高HK$14,000 老人医疗保险推荐:1. Bowtie 自愿医保标准计划 Bowtie(保泰人寿) |
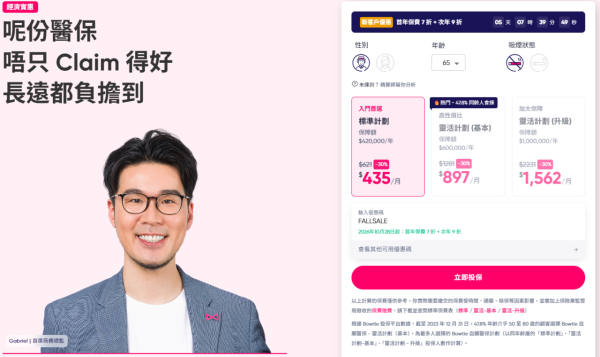
推出的「自愿医保标准计划」,主打高CP值及透明化服务,不仅保费贴地,更以高索偿成功率及全方位保障着称。
保险服务配备专属索偿专家,服务时间延长至凌晨3时(星期一至五早上9时30分至凌晨3时,公众假期除外),平均仅需6个工作天即可完成索偿。👉Bowtie 自愿医保标准计划产品小册子
👉Bowtie 自愿医保标准计划保单条款及细则
除了基本的医疗保障外,Bowtie亦提供多项增值健康服务,包括「BowtieGo门诊服务」专享无限次低至半价的门诊优惠、连续半年无索偿可赚取8%奖赏,亦可用于抵销索偿尾数,以及连续7年维持保单可享保障自动升级机制。
投保年龄:
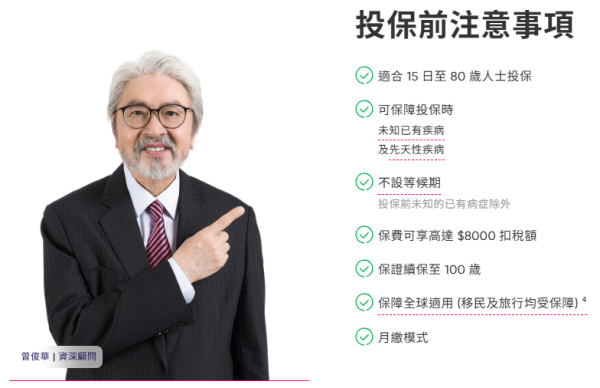
适合15天至80岁人士投保,保证续保至100岁
- 未知已有疾病保障:保障投保时未知的已有疾病及先天性疾病(按条款划分保障比例)
- 无等候期:保单生效后即时提供保障(投保前未知的已有疾病除外)
- 保费扣税:购买自愿医保可享薪俸税及个人入息课税扣税优惠,每名受保人每年最高可享HK$8,000扣税额
- 续保条款:续保时不会重新核保,亦不会因个人健康状况变化而加设附加保费率或新增个别不保事项
- 冷静期及取消保单:设有21日保单冷静期,期间取消可获全数退还保费;冷静期后如需取消保单,需提前至少30个工作日通知
- Bowtie 自愿医保标准计划索偿上限
Bowtie 自愿医保(标准计划)建议入住普通房(多数可容纳4至8人),不设终身保障限额,每年基本保障额高达HK$420,000。第一元起即享保障,日间手术及诊断性扫描均可申请索偿。👉保泰自愿医保(标准计划)标准保费表
👉 保泰自愿医保(标准计划)保障表
| 诊断及检查 | ・定明诊断成像检测:包括电脑扫描(CT)、磁力共振扫描(MRI)及正电子扫描(PET Scan) | |
| ・门诊及急症费用:住院或日间手术前之门诊或急症诊症(不包括伤风感冒等普通门诊) | ・额外赠送:BowtieGo 无限次低至半价门诊服务 住院治疗 ・病房及膳食费、医生巡房费、专科医生费 | |
| ・深切治疗(ICU)费用及住院杂费 | ・非手术癌症治疗:涵盖标靶治疗、化疗、放疗及质子治疗等 ・精神科治疗费用 日间及住院手术 ・外科医生费、麻醉科医生费及手术室费用 | |
| 康复跟进 | ・出院或手术后的覆诊费用(包含专科诊症及物理治疗) | |
| Bowtie 自愿医保标准计划 | 保障范围 | |
大家投保前要注意,以下情况或费用一般不在保障范围之内:非医疗所需:
任何非医疗必要的治疗、程序、药物、检测或服务
- 纯诊断性住院:纯粹为接受诊断程序或专职医疗服务而住院(除非获注册医生建议且无法以日症方式进行)
- 既往HIV相关疾病:保单生效日前已感染的人体免疫缺乏病毒(HIV)及其相关伤病
- 滥用药物/酒精:因吸毒、酗酒、倚赖药物或受其影响所致之伤病
- 违法/自残行为:故意自残、企图自杀、参与非法活动、性病或经由性接触传染之疾病
- 美容及视力矫正:以美容整容为目的之服务(意外受伤后90天内的必要治疗除外);验配眼镜等视力矫正服务
- 预防性护理:预防性治疗、预防性护理及传统中医治疗
- 牙科治疗:常规牙科及口腔手术(意外引致之住院急症治疗除外)
- 怀孕及产科:产科状况及其并发症、性功能失常相关之服务
- 其他:耐用医疗设备购买费用、未经证实之实验性治疗,以及已获第三方(如雇主或政府)补偿之医疗费用
- 注:以上不保事项仅供参考,详细内容可参阅条款及细则中的「一般不保事项」
。老人医疗保险推荐:2. 永明港健康医疗保香港永明金融(Sun Life)
推出多款获政府认可的自愿医保(VHIS)计划,由亲民基础的「永明港健康医疗保」,到提供全数赔偿及高保障额的「永明港卓越医疗保」,满足不同预算和保障需求的市民。
| 永明港称心医疗保计划1 | 永明港称心医疗保计划2 | 永明港卓越医疗保 | 计划类别 | 标准计划 |
| 灵活计划 | 灵活计划 | 高端灵活计划 | 每年保障限额 | HK$420,000 |
| HK$500,000 | HK$800,000 | HK$800,000 | 终身保障限额 | 无限额 |
| 无限额 | 无限额 | HK$40,000,000 | 保障地区 | 全球(精神科除外) |
| 全球(精神科除外) | 全球(精神科除外) | 亚洲地区 | 房型级别 | 普通房(HK$750/日) |
| 普通房(HK$1,000/日) | 普通房(不设限额) | 半私家房(全数赔偿) | 投保年龄 | 出生15天至80岁 |
| 出生15天至80岁 | 出生15天至80岁 | 出生15天至80岁 | 续保保障 | 保证续保至100岁 |
| 保证续保至100岁 | 保证续保至100岁 | 保证终身续保 | 👉 香港公立医院及私立医院纳入医院的释义补充文件 | 👉 永明港无忧医疗保及永明港卓越医疗保之保障比较 |
永明港健康医疗保税务减免
保障涵盖投保时未知的已有疾病,为自己或指定受养人(如父母、配偶或子女)投保,合资格保费可用于申请个人入息课税或薪俸税扣税,每名受保人最高扣税额达港币8,000。
投保人更可享用专属门诊转介、住院安排、可赔偿金额预先估算、免找数安排及24小时国际紧急支援等增值服务。
👉 永明港健康医疗保住院免找数安排网络医院名单
永明港健康医疗保税务减免保障范围
大家投保前务必注意以下情况或费用一般不在自愿医保的保障范围之内:
非医疗所需:
任何非医疗必要的诊断、治疗、药物或服务
- 纯诊断性住院:纯粹为接受诊断或物理/言语治疗而住院(除非经医生建议且无法以日症方式进行)
- 既往HIV感染:保单生效日前已出现的、人体免疫缺乏病毒(HIV)及其相关疾病(性侵、医疗援助、器官移植或输血感染等除外)
- 滥用物质及自残:因酗酒、吸毒、故意自残、企图自杀或参与非法活动所致之伤病
- 美容及视力矫正:美容整容服务(意外受伤90日内的必要治疗除外),以及验配眼镜、LASIK等视力矫正手术
- 预防性护理:无症状健康检查、例行筛查、接种疫苗及健康补充品
- 非意外牙科治疗:常规牙科及口腔手术(意外导致之住院急症治疗除外)
- 产科及生殖:怀孕、分娩、流产、避孕、不孕治疗及性功能失常相关服务
- 耐用医疗设备:购买轮椅、呼吸机、助听器等可携带式耐用医疗器具
- 传统中医及另类疗法:中草药、跌打、针灸、推拿、自然疗法及香薰治疗等
- 注:以上资料仅供参考,详细保单条款、保障范围及不保事项可参阅Sun Life永明官方产品小册子及正式保单条款。老人医疗保险推荐:3. AIA自愿医保标准计划
由
友邦保险(AIA)推出的「AIA 自愿医保标准计划」
,属於香港政府认可的自愿医保产品,专为15天至80岁人士提供实用且稳健的基础医疗保障。「AIA 自愿医保标准计划」保证续保至100岁,续保时保费不会因个人过往的索偿记录或健康状况变化而单独调高。而且涵盖投保时未知的已有病症,保单生效后首3年的等候期内提供部分保障,并由第4个保单年度起提供100%全面保障。而成功加入健康程序并投保特选保险计划,首年即享9折保费折扣;透过去日常运动累计积分提升会员级别,更有机会维持或赚取更多保费折扣及奖励。
👉 AIA自愿医保标准计划产品简介
👉 AIA自愿医保标准计划专科医疗网络
AIA 自愿医保标准计划税务减免
每年每名受保人的合资格保费最高可享HK$8,000扣税额,受保人可以为自己及家人(受养人)投保,且用作税务减免的保单数目不设上限。
此外,不设终身保障限额,每年保障限额高达HK$420,000,并于每个保单年度自动重置至原有限额。
👉 AIA自愿医保标准计划标准保费表
👉 AIA自愿医保标准计划出院免找数服务
👉 AIA自愿医保标准计划医疗费用预先批准服务
👉 AIA自愿医保标准计划遥距视像医疗服务
AIA 自愿医保标准计划
保障范围
大家投保前要注意,以下情况或费用一般不在保障范围之内:非医疗所需
:任何非医疗必要的治疗、程序、药物、检测或服务。
- 纯诊断性住院:纯粹为接受诊断程序或物理/职业/言语治疗等专职医疗服务而住院(经医生建议且无法以门诊方式进行者除外)。
- 既往 HIV 相关疾病:保单生效日前已感染或出现的、人体免疫缺乏病毒(HIV)及其相关伤病(因性侵犯、医疗援助、器官移植、输血或出生感染者除外)。
- 滥用物质与违法行为:因酗酒、吸毒、故意自残、企图自杀、参与非法活动或性病/经性接触传染之疾病。
- 美容及视力矫正:美容整容服务(意外受伤后的必要治疗除外),以及角膜激光矫视手术(LASIK)、验配眼镜等视力矫正服务。
- 预防性护理:无症状健康检查、例行筛查或预防性治疗。
- 非意外牙科治疗:常规牙科及口腔手术(意外引致之住院急症治疗除外)。
- 怀孕与产科:怀孕、分娩、堕胎、流产、节育或恢复生殖等诊断与治疗服务。
- 耐用医疗设备:购买轮椅、助听器、非处方药物等耐用医疗器具。
- 传统中医与另类疗法:中草药、跌打、针灸、气功、按摩治疗及香薰治疗等。
- 其他免责项目:实验性医疗技术、8 岁前发病或确诊的先天性疾病、已获第三方(如政府或雇主保险)补偿之费用,以及战争或叛乱所致之伤病。
- 注:以上内容仅供参考,详细保单条款、保障范围及不保事项可参阅AIA官方产品小册子及正式保单契约。老人医疗保险推荐:4. AXA安盛守护医疗保障
「AXA 安盛守护医疗保障(守护医疗)」
属于政府认可的自愿医保标准计划,主打经济实惠、不设终身保障限额以及灵活理赔,更附设精神科治疗及门诊跟进等额外保障。
投保门槛相当亲民,适合14天至80岁的香港居民投保,并保证续保直至受保人届满100岁。👉 AXA安盛守护医疗保障产品说明书
👉 AXA安盛守护医疗保障保单条款及细则样本
「守护医疗」不设终身保障限额,且细项赔偿限额每年自动重置。根据保单条款及细项限额,每个保单年度的最高保障额高达HK$420,000。作为政府认可的自愿医保计划,保单持有人为自己及指定受养人投保所缴付的合资格保费,均可申请个人入息课税或薪俸税扣税,每名受保人每年最高扣税额可达HK$8,000。
👉 AXA安盛守护医疗保障标准保费表
👉 AXA安盛「可扣税组合」简易指南
AXA安盛守护医疗保障保障范围
保单一经生效,所有已申报及未被列为不保事项的状况即可即时获得保障。对于投保时未知的已有病症,计划亦会按保单年度递增合资格费用的赔偿比率。
除了常规住院及日间手术治疗外,计划亦涵盖住院或日间手术前后的诊症及跟进门诊合资格费用,让复康过程无后顾之忧。
以下为自愿医保一般不保事项(免责条款)重点整理:
非医疗所需:
非经注册医生评估为医疗必须的治疗、程序、药物或检测
- 纯诊断/专职医疗住院:纯粹为接受诊断程序,或物理治疗、职业治疗、言语治疗等住院(若经医生建议且无法以门诊进行者例外)
- 既往HIV相关伤病:保单生效前已感染或出现的、人体免疫缺乏病毒及其伤病(因性侵犯、医疗援助、器官移植、输血或出生感染者例外)
- 滥用物质及非法行为:因酗酒、吸毒、滥用药物、故意自残、企图自杀、参与非法活动或性病/经性接触传染之疾病
- 美容及视力矫正:美容整容服务(意外受伤90日内的必要治疗例外),以及LASIK、验配眼镜等视力矫正服务
- 预防性护理:无症状常规体检、定期筛查、接种疫苗或健康补充品(预防并发症、移除癌前病变或预防复发者例外)
- 常规牙科服务:牙科医生进行的治疗及口腔手术(意外引致之住院急症治疗例外)
- 怀孕及产科:怀孕、分娩、流产、节育、不孕治疗(如人工受孕)、变性及性功能失常相关服务
- 耐用医疗设备:购买轮椅、呼吸机、洗肾机、助听器及非处方药物等(住院或日间手术期间「租用」者例外)
- 传统中医及另类疗法:中草药、跌打、针灸、推拿,以及气功、催眠、自然疗法等另类医疗
- 未证实之疗法:实验性或未获当地认可机构批准医疗成效的技术及程序
- 幼年发病之先天性疾病:受保人在8岁前 发病或确诊的先天性疾病
- 第三方已赔偿费用:已获政府、法例、雇主团体医保或其他第三方保险赔偿的医疗费用
- 战争及政变:因战争(宣战与否)、内战、叛乱或军事政变等事故事引起之伤病
- 身故自杀条款:受保人在生效日起1年内自杀身故,恩恤身故赔偿只限于退还已缴保费(不计利息)
- 注:以上内容仅供参考,详细条款、细则、赔偿限额及不保事项,可参阅AXA安盛官方产品小册子及保单合同。老人医疗保险推荐:5. 宏利爱守护自愿医保标准计划
宏利(Manulife)
推出的「爱守护自愿医保标准计划」,为政府医保局认可的自愿医保认可产品。
计划主打透明度高的保障额度,并加入多项健康奖励机制,鼓励受保人建立健康生活习惯以享有额外保费折扣。如果连续至少2个保单年度没有提出任何索偿,续保时可获享高达16%的健康保费折扣。另外,成功免费加入ManulifeMOVE,只要每日平均步数达标,即可在下一个会籍年度续保时获享最高10%保费折扣!
👉 宏利爱守护自愿医保标准计划产品单张
👉 宏利爱守护自愿医保标准计划保单条款
宏利爱守护自愿医保标准计划保障范围
宏利爱守护自愿医保(标准计划)每年保障限额为HK$420,000,主要细项赔偿标准如下:
病房及膳食费:
每日最高HK$750(每个保单年度最多180日)
- 住院杂项开支:每个保单年度最高HK$14,000
- 定明非手术癌症治疗:每个保单年度最高HK$800,000(涵盖放射性治疗、化疗、标靶治疗、免疫治疗及荷尔蒙治疗)
- 外科医生费(按每项手术复杂程度分类):
- 复杂手术:最高HK$50,000
- 大型手术:最高HK$25,000
- 中型手术:最高HK$12,500
- 小型手术:最高HK$5,000
- 此外,合资格保费(扣除折扣后之已缴保费)可用于申请薪俸税及个人入息课税扣税,每名受保人每年最高可享港币8,000扣税额。宏利爱守护自愿医保标准计划保障范围
投保前请务必注意,以下情况或费用一般不在保障范围之内:
非医疗所需:
非经注册医生评估为医疗必须的治疗、程序、药物或检测
- 纯诊断/专职医疗住院:纯粹为了接受诊断程序,或物理治疗、职业治疗、言语治疗等住院(经医生建议且无法以门诊方式有效进行者例外)
- 既往HIV相关伤病:保单生效前已感染或出现的、人体免疫缺乏病毒及其伤病(因性侵犯、医疗援助、器官移植、输血/捐血或出生感染者例外)
- 滥用物质及非法行为:因酗酒、吸毒、滥用药物、故意自残、企图自杀、参与非法活动或经性接触传染之疾病(如性病)
- 美容及视力矫正:美容整容服务(意外受伤90日内之必要治疗例外),以及LASIK、验配眼镜等视力矫正服务
- 预防性护理:无症状常规体检、定期筛查、接种疫苗或健康补充品(预防并发症、移除癌前病变或预防复发者例外)
- 常规牙科服务:牙科医生进行的治疗及口腔手术(意外引致之住院急症治疗例外)
- 怀孕及产科:怀孕、分娩、流产、节育、不孕治疗(如人工受孕)、变性及性功能失常相关服务
- 耐用医疗设备:购买轮椅、呼吸机、洗肾机、助听器及非处方药物等(住院或日间手术当日「租用」者例外)
- 传统中医及另类疗法:中草药、跌打、针灸、推拿,以及气功、催眠、自然疗法等另类医疗
- 未证实之疗法:实验性或未获当地认可机构批准医疗成效的技术及程序
- 幼年发病之先天性疾病:受保人在8岁前发病或确诊的先天性疾病
- 第三方已赔偿费用:已获政府、法例、雇主团体医保或其他第三方保险赔偿的医疗费用
- 战争及政变:因战争(宣战与否)、内战、叛乱或军事政变等事故事引起之伤病
- 注:以上内容仅供参考,详细保单条款、保障范围及最新不保事项,可参阅宏利官方网站及保单合同。
注:以上资料仅供参考,一切以官方公布资料为准,如有疑问请咨询专业人士!
资料参考来源:
Bowtie(保泰人寿)
、香港永明金融(Sun Life)、友邦保险(AIA)、「AXA 安盛守护医疗保障(守护医疗)」、宏利(Manulife)60岁/65岁/70岁/80岁可以买医疗保险吗?(图片来源:Canva)60岁/65岁/70岁/80岁可以买医疗保险吗?(图片来源:Canva)
港生活社会话题
↓【限时抢⚡】珍懿坊特浓芝麻糊注心蛋卷↓
↓外层酥脆,内里丝滑浓郁↓
↓【万圣节惊喜🎃】Home.焙小日子免费DIY蛋糕体验✨ ↓
 U GO 本週好去處