

公屋资产审查|帮子女买医保要申报?过来人分享与房署交手经验 揭1类保单易漏报藏魔鬼细节
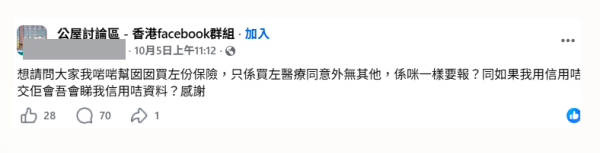
【公屋申请 / 资产审查 / 医疗保险 / 保险申报 / 保单红利 / 房屋署】公屋资源紧张,申请人的资产审查向来非常严格。近日有公屋申请者在社交平台发帖,指刚为女儿购买了一份医疗及意外保险,但不清楚是否需要向房屋署申报,同时亦担心以信用卡缴纳保费会否暴露财务状况。帖文随即引发热烈讨论,网友意见两极,更有不少过来人分享与房署主任交手的惊险过程。
医疗意外保险需否申报? 网友看法分歧
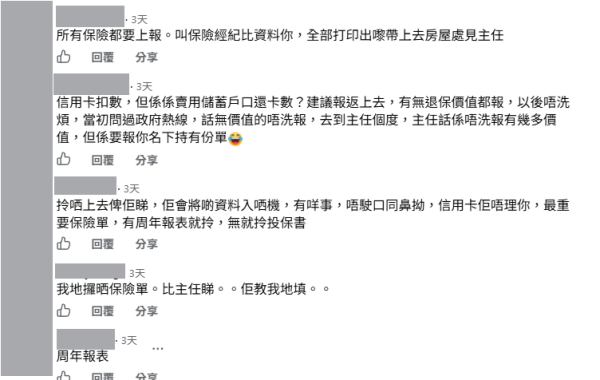
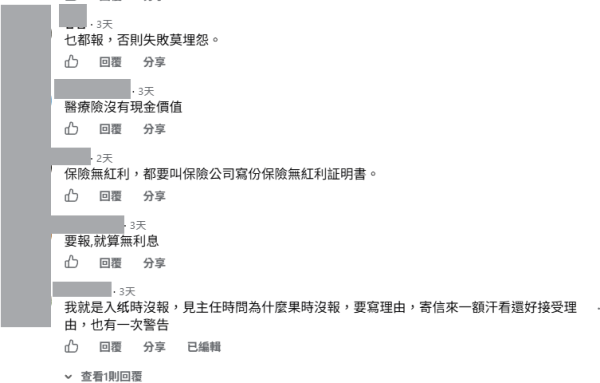
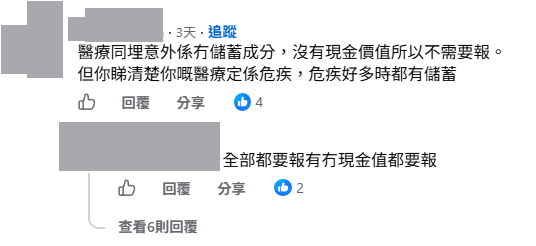
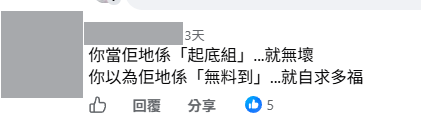
对于纯消费型的医疗及意外保险是否属于资产,网友看法呈现两极。持无须申报意见者认为,这类保险一般不设储蓄成分且没有现金价值,故不构成本身资产;但亦有网友提醒,必须细阅条款以分清是纯医疗保险还是带储蓄成分的危疾保险,后者具备现金价值则必须申报。另一派网友则主张“宁多勿漏”,形容房署审查严谨如“起底组”,有过来人分享经验指,主任连缴纳保费的信用卡月结单亦会查阅,若漏报恐引致漫长核查,并提醒“无现金价值的就写零额”。
▼网友帖文▼
保单红利易被忽略 网友提醒准备周年报表
除了常见的保险计划外,保单累积的红利亦非常容易被忽略。有网友分享自身经历,指父亲持有一份长达35年的人寿保险,直至近期打算退保时,才惊觉保单内的积存红利已高达12万港元。他特别提醒申请者,即使账面上的红利或现金价值暂时未能提取使用,但在法律定义上仍属于个人资产,哪怕只有数百元亦必须如实申报,建议大家见主任前应事先向保险经纪索取或下载保单周年报表备查。
▼网友留言▼
房委会指引:保险资产须申报 虚报最高囚半年
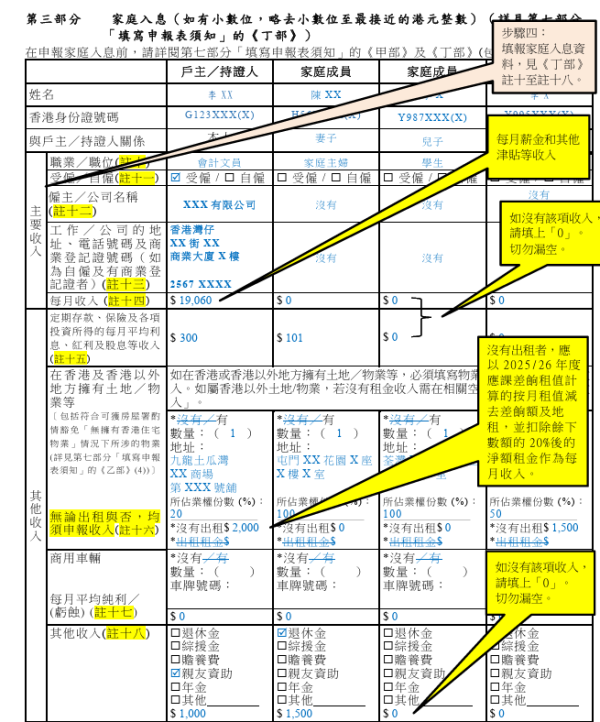
根据《公屋申请须知》,申请者及家庭成员(含未满18岁有收入者)均须申报所有扣税前收入,包括股息、红利及保险计划收益。凡持有任何保险计划(包括年金)的人士,必须填妥专用声明书,清楚列明保单的现金价值、储蓄值、积存红利与利息,以及每月平均收益。房屋署提醒,根据《房屋条例》第26(1)(c)条,申请公屋时若明知而作出虚假陈述即属违法,一经定罪最高可判罚款5万元及监禁6个月,公屋申请亦会被即时取消。
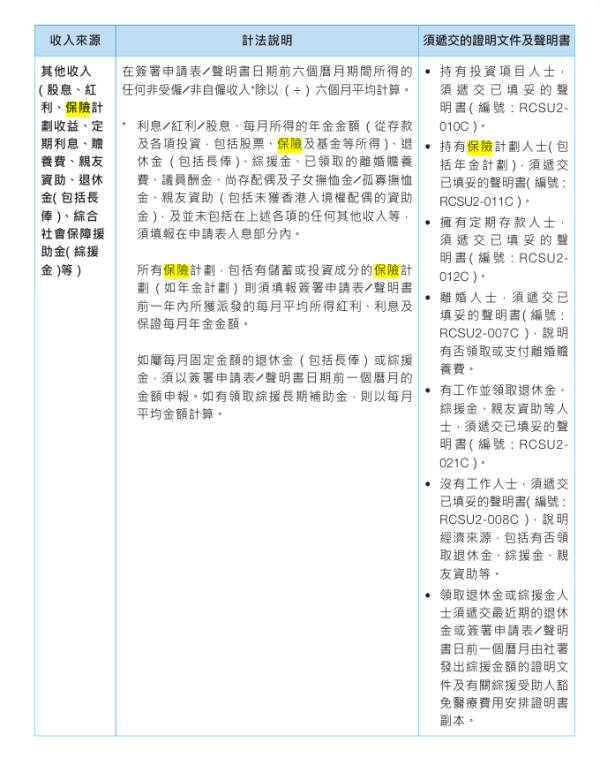
资料及图片来源:FB@公屋讨论区 - 香港facebook群组、CANVA、房屋署
港生活人气本地热话
《U GO》请您去领展香港高尔夫球公开赛⛳
↓ 大派100张四天套票!汇聚各地顶尖高球手🏌️↓
↓【万圣节惊喜🎃】Home.焙小日子免费DIY蛋糕体验✨ ↓
 U GO 本週好去處