

公屋理财|月入1.7万养3口盼储百万!网友列地狱开支:全家每日得$25开饭
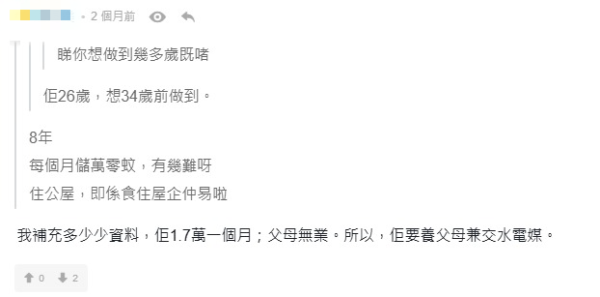
【公屋理财 / 综援资格 / 储钱攻略 / 100万目标 / 地狱开支】一名26岁公屋港男自称月入$1.7万兼领取综援,要养活无业父母,并豪言要在8年内储下100万目标现金。究竟这场“百万富翁梦”在数学上是否可行?网友为其列出“地狱开支表”,发现全家每日恐怕只剩$25伙食费!
26岁公屋男月入1.7万“拎综援”想储100万?
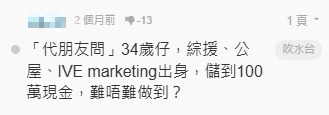
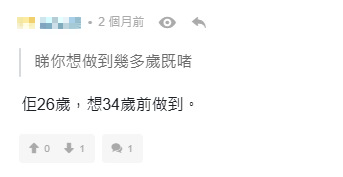
坊间不时说,住公屋加拎综援是香港的“人生胜利组”,但这个身份是否真的能让人致富?早前在连登讨论区,有网友代朋友发问,指一名26岁港男在IVE Marketing(市场学系)毕业,月入$17,000,现时与无业父母居住公屋,疑领取综援。该港男立下目标想要在34岁前(即8年后)储到$100万现金,因此问网友:“难唔难做到?”引来网友留言,并列出恐怖开支表,坦言“觉得好难”。《港生活UHK》为大家进行一次运算,从数学及法律角度,拆解这个百万梦想的可能性。
数学题:8年储100万的可行性?
首先我们用最客观的数学来计算这条数,该港男现时26岁,目标34岁达成储蓄$100万目标,即是有96个月时间。
“百万富翁”储蓄算式:
- $1,000,000 (目标) ÷ 96 个月 ≈ $10,417 / 月
- 地狱级预算: 他月入$17,000,若要达成目标,每月一出粮必须强制储起$10,417。
- 剩余生活费:$17,000至$10,417 = $6,583(未扣除强积金MPF)
- 这$6,583需要养活自己及两位无业父母需要供养(合共3人),平均每人每日只有$72可以使用。
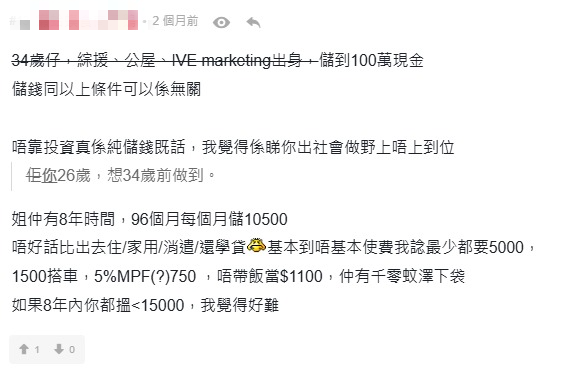
网友列恐怖开支:我觉得好难
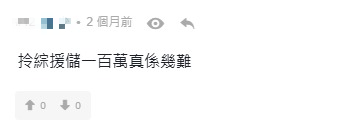
有心水清的网友就留言,认为储钱“34岁仔,综援、公屋、IVE marketing出身”以上条件可以是没有关系,但是不靠投资纯靠储钱的话,“我觉得系睇你出社会做嘢上唔上到位”。他又列出一份打工仔最基本的“生存开支表”,直言“唔好话畀出去住/家用/消遣/还学贷,基本到唔基本使费我话最少都要$5000,$1500搭车,5%MPF(?)(估计$750),唔带饭当$1100,仲有千零蚊罅下袋”,认为如果8年内每月收入少于$15,000,“我觉得好难”、“拎综援储一百万真系几难”。
《港生活》整理:
- 月入:$17,000
扣除强积金 (MPF):$17,000 x 5% = -$850
扣除梦想储蓄:-$10,417
实际落袋现金: $5,733
那么该$5,733如何花费?如果按照网友的标准,扣除他个人的基本生存开支$5000,
扣除基本生存开支:$5000 (网友估算)
剩余金额:$5,733 - $5000 = $733
人均日用:$733÷3 (自己+父母) ÷ 30日 = $8.1
扣除储蓄后,经计算全家每日仅得约$25开饭,每人平均约$8.1,证明计划要实行起来的确很困难。话虽如此,只要可以好好地规划开支,或者进修转工或加入副业增加收入,配合适当的投资理财,亦不排除可以成功。
月入1.7万元仲可以“拎综援”吗?
然而,上述个案最大的矛盾点在于,楼主声称朋友“月入1.7万元”但同时“拎综援”,如属实这在社署制度下这是极大破绽,唯无从考究。根据社署资料,综援是“补底”机制,健全成人的标准金额约$2,855,其资产限额(包括现金、银行存款、股票等)约为$34,000(视乎个案类别,一般单身健全成人标准)。即使有“豁免计算入息”机制(首$1,200全免,其后$5,600半免),月入$17,000已远超综援的入息限额。
其二,若事主与无业父母同住公屋,并以“家庭单位”领取综援,后果更严重。社署会审查“家庭总收入”,儿子的$17,000会被计入家庭收入,这极大概率导致父母的综援金也被大幅扣减甚至取消。唯一可能领取综援的情况是,家中父母是“严重残疾”或“高龄长者”。
(注:以上综援金额及资产限额仅供参考,实际数字以社署及房委会最新公布为准。)
资料及图片来源:连登讨论区、《港生活UHK》整理
港生活人气本地热话
U Lifestyle App请您睇《剧场版魔法少女小圆〈瓦尔普吉斯的回天〉》!
动画神话续篇强势回归💥神级阵容打造崭新篇章
【爸妈救星】送您eufy智能洗奶樽机!
 U GO 本週好去處