

长者生活津贴|为$4345长者生活津贴过户资产?专家揭晚年“财散人空”危机 教3招合规“减磅”方法
【长者生活津贴 / 长生津 / 年金 / 安老按揭 / 替代方案 / 资产控制权】为了每月 $4,345 的长者生活津贴(长生津),将一生积蓄转名给子女,究竟是精明理财还是引火自焚?近期本港接连爆出长者因将数百万元存款交由子女代管,最终落得“财散人空”甚至对簿公堂的悲剧,引发全港热议。不少长者误以为将资产转名是合法的“减磅理财”,但综合理财专家与法律界分析,此举不仅极易失去晚年资产主导权,若涉虚报更随时触犯刑责!究竟如何在合规的前提下保障晚年现金流?即看专家拆解风险与 3 大安全替代方案。
申领长者生活津贴门槛与转名隐患
现时长者生活津贴设有入息及资产审查。单身申请人每月入息上限为10,900元,资产上限为41.5万元;夫妇申请人的每月入息及资产上限则分别为16,680元及63万元,合资格者每月可获4,345元津贴。根据相关规定,现金、银行存款、股票、债券、基金及非自住物业等,一般均属资产计算范围;至于家庭成员提供的金钱援助,虽不计入入息,但若累积成储蓄,仍可能被视作资产。
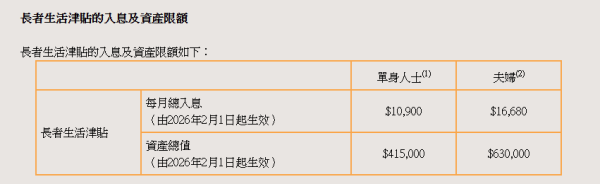
长者生活津贴申请懒人包|长生津金额增至4345元!申请资格/资产上限/步骤一文看清(附网上验算连结)
一旦转名或属赠予 长者或失资产控制权
卓桥财富创办人余硕衡指出,若长者直接把资产转入子女户口,而未有透过信托或正式协议界定权益,法律上有可能被视为无条件赠予。在这种情况下,资产控制权或实质转移至子女,一旦子女日后涉及债务、婚姻纠纷、经商失利甚至破产,相关资产便可能受牵连,长者亦未必容易追回。
此外,长者与子女之间即使原本关系良好,若日后家庭关系转变,亦可能令代管安排失去原有信任基础。专家认为,长者晚年财务保障以稳定与可控为首要,若仅为获取津贴而贸然放弃资产主导权,未必符合整体利益。
两代理财目标未必一致 跨境安排也添变数
除了拥有权问题,长者与子女在投资取向上亦未必一致。长者通常已进入资产使用阶段,理财目标偏向保本与现金流稳定;相反,年轻一代较可能着眼增值,承受风险能力也相对较高。若子女代为投资时采取较激进策略,一旦出现亏损,长者晚年生活保障或会受到直接影响。若子女已移居海外,情况则可能更为复杂。资产一旦跨境转移,或会涉及当地税务、申报及合规要求。专家提醒,长者若误以为把资产存放在子女户口便毋须申报,实际上若资产仍由本人实质拥有或控制,却未有如实披露,便可能招致追讨津贴,甚至引发法律责任。
港生活人气本地热话
↓【玩《潮语大挑战》送水上乐园门票💦】↓
> 即刻挑战下自己识几多!<

↓【限时抢⚡】水杨酸祛痘棉片↓
↓去除角质污垢、抗炎,黑头、粉刺↓
 U GO 本週好去處