

长者生活津贴合资格竟被秒拒?网友公开4大陷阱位极易中招:小心直接爆锅出局
【长者生活津贴 / 退休福利 / 社会福利署 / 资产审查 / 子女代办 / 长者津贴】本港人口持续老龄化,不少子女都会协助踏入退休年龄的父母申请政府各项社会福利津贴,以减轻家庭生活负担。然而,近日有网友在社交平台上分享为父母申请“长者生活津贴”(长生津)的亲身经历,指出审查机制中存在多个容易被忽略的细节与限制。不少原本符合资格的长者,因误坠资产及入息的审查陷阱导致申请被拒,相关分享随即引发网友热烈讨论。
审查机制细节繁多 子女代办易失预算
长者生活津贴虽然能为退休人士提供稳定的经济支援,但社会福利署对申请人的入息与资产设有严格的审查标准。不少子女在替父母整理财务状况时,往往仅以长者的表面存款或个人收入作估算,忽略了联名户口、未满指定年龄配偶的资产,以及各类投资衍生收益的计算方式,导致最终审批结果不符合预期。
联名户口与储蓄陷阱 4大资金处理误区
在各项审查细节中,银行户口及存款形态最容易引发问题:
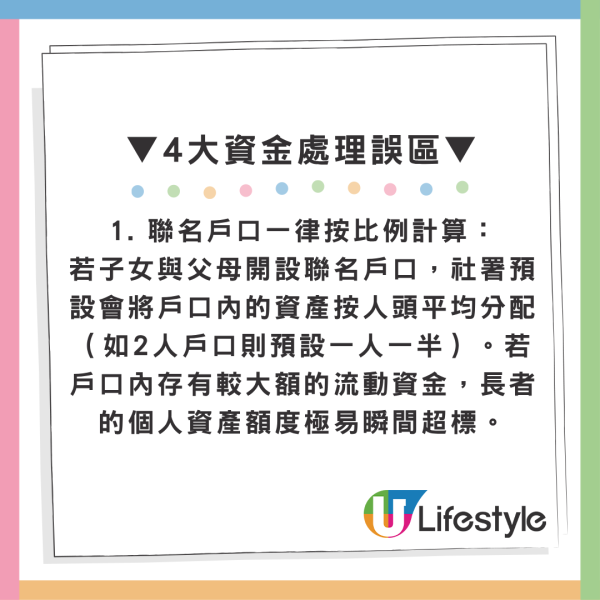
1. 联名户口一律按比例计算:若子女与父母开设联名户口,社署预设会将户口内的资产按人头平均分配(如2人户口则预设一人一半)。若户口内存有较大额的流动资金,长者的个人资产额度极易瞬间超标。
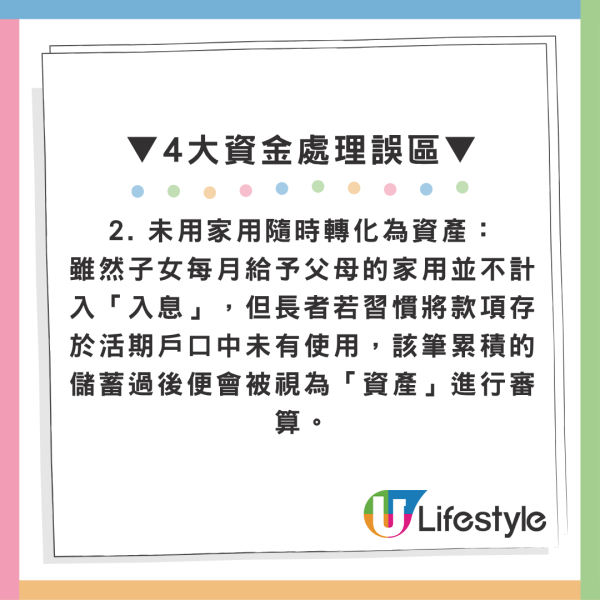
2. 未用家用品随时转化为资产:虽然子女每月给予父母的家用品并不计入“入息”,但长者若习惯将款项存为活期户口中未使用,该笔积蓄过后便会被视为“资产”进行审算。
3. 存款利息与股票市值:定期存款及派息股的利息虽然不属入息,但存款本金、股票本身的市值,以及派息后留在户口的现金,均全数纳入资产计算范围。
4. 未满65岁配偶仍须捆绑申报:只要长者为已婚且同住,无论其配偶是否已年满65岁,均必须以“夫妇限额”一同进行审批。不少市民误以为仅需申报已达法定年龄的一方,导致交表时因资料不符而被拒。
认识豁免项目 掌握现行各项限额
虽然审查机制严格,但社署指引中也明确列出部分获合法豁免的项目,包括申请人的自住物业、将来自用的骨灰龛、金器或玉器等。根据现行规定(由2026年2月1日起生效),长者生活津贴的审查限额如下:
| 类别 | 每月总入息上限 | 资产总值上限 |
| 单身人士 | $10,900 | $415,000 |
| 夫妇 | $16,680 | $630,000 |
▼网友帖文+留言▼
资料及图片来源:Threads@thesafe_explorer、HKET图片库
<< 提醒大家,上述内容仅综合部分网友讨论与意见,有需要可咨询专业人士,U Lifestyle 概不负责。>>
港生活人气本地热话
↓【万圣节惊喜🎃】Home.焙小日子免费DIY蛋糕体验✨ ↓
↓【😋请您食】人气餐厅全新餐单 ↓
> 一步登记,免费试食丰富二人餐 <
 U GO 本週好去處